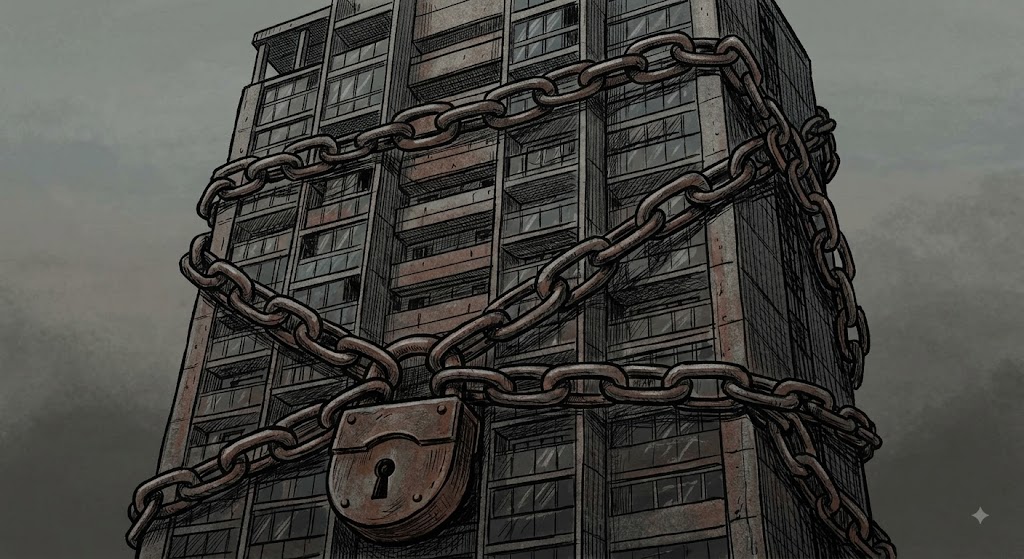
수십 년간 낡은 아파트에서 녹물을 참고 버텨온 대치동 재건축 조합원의 입장에서 정리글 입니다.
"10억 로또라더니, 11.7억 빚더미로 돌아왔습니다"
강남 한복판에서 30년 넘게 낡은 아파트의 녹물을 참고, 겨울에는 패딩을 껴입고 자며 버텼습니다. "조금만 참으면 공짜로 새 집 얻는다"는 말을 믿었기 때문입니다. 마침내 재건축 청약 대박이 나고 10억 원이 넘는 차익이 난다며 주변에서 축하를 건넬 때만 해도 긴 고생이 끝난 줄 알았습니다.
하지만 입주를 눈앞에 둔 순간, 내 손에 들린 것은 꿈에 그리던 새 집 열쇠가 아니라 11.7억 원의 추가 분담금 통지서와 집문서를 담보 잡히라는 근저당 동의서였습니다. 원래 내야 한다던 1.7억 원의 무려 7배에 달하는 돈입니다. 거부표를 던졌더니 당장 아파트 전체가 2,300억 원의 빚으로 묶이고 매달 수십억 원의 지연 이자가 쌓여만 갑니다. 어쩌다 우리 집이 이런 빚더미에 앉게 되었을까요?
1. 집을 다 부순 순간, 우리는 시공사의 '인질'이 되었습니다
- 공사비 폭등: 평당 500만 원대이던 공사비가 어느새 1,000만 원 시대를 맞았습니다.
- 갑을 관계 역전: 옛날엔 건설사가 일을 달라고 빌었지만, 집을 다 철거하고 나니 상황이 싹 바뀌었습니다. 당장 살던 집에서 나와 전월세로 떠도는 상황에서 건설사가 "공사비 안 올리면 공사 중단하겠다"고 나오니 손쓸 방법이 없었습니다.
- 벼랑 끝 압박: 시공사를 바꾸려면 최소 1년 반이 걸리고 그동안 금융 이자만 눈덩이처럼 불어납니다. 결국 지연 이자와 근저당 설정 압박에 밀려 울며 겨자 먹기로 도장을 찍을 수밖에 없었습니다.
2. 전문가라 믿었던 우리 조합의 치명적인 계산 착오
- 비전문가의 한계: 평생 집 한 채 지어본 적 없는 보통 주민들이 모인 조합이 수천억 원 규모의 전문가 조직인 건설사를 상대하기엔 처음부터 역부족이었습니다.
- 터무니없는 사업성: 우리 단지는 조합원 169가구에 비해 외부에 팔 수 있는 일반 분양 물량이 겨우 72가구(43%)뿐이었습니다. 밖에서 벌어오는 돈이 적으니 늘어난 공사비 폭탄이 전부 조합원 주머니로 돌아온 것입니다.
- 자승자박의 선택: 고급화나 소셜믹스 회피를 추진하며 시간을 끌었던 모든 비용 역시 결국 우리 본인의 분담금 고지서로 고스란히 얹혔습니다.
3. 정부가 보여준 '무상 재건축'이라는 환상의 종말
- 용적률 돌려막기의 한계: 정부는 지난 20년간 용적률을 계속 올려 일반 분양을 늘려주는 방식으로 우리 분담금을 깎아주는 척해왔습니다.
- 피라미드의 몰락: 하지만 이제 용적률 한도(300~350%)가 턱끝까지 차올랐습니다. 밑에서 새로 들어오는 사람이 내 돈으로 메워주는 '재건축 다단계' 구조가 한계에 다다른 것입니다. 여기에 재건축 초과이익 환수제 세금과 에너지 단열 규제까지 덮치며 정산서가 날아왔습니다.
💡 이 비극은 강남만의 이야기가 아닙니다
분담금을 내지 못하면 내 집인데도 감정가 수준의 헐값에 현금 청산당해 동네 밖으로 쫓겨납니다. 집이 근저당으로 묶이니 전세를 놓으려 해도 세입자의 보증보험 가입이 거절됩니다. 분당, 일산 등 1기 신도시 300만 거주민을 비롯해 대한민국 모든 재건축 현장이 똑같은 벼랑 끝에 서 있습니다.
재건축을 고민 중이거나 조합원이라면 지금 당장 내 집의 다음 3가지를 확인하셔야 합니다.
- 내 아파트가 기둥식인가, 벽식인가? (벽식은 리모델링이 어려워 재건축 외엔 대안이 없어 협상력이 떨어집니다)
- 일반 분양 물량이 조합원 수의 50% 이상인가? (외부 수입이 적으면 공사비 폭탄을 독박 쓰게 됩니다)
- 재정비 후 용적률에 여유가 남아 있는가? (용적률 여유가 없으면 일반 분양을 늘릴 수 없습니다)
평생을 바쳐 마련한 집이 삶의 베이스캠프가 아닌 '빚더미 도박판'이 되지 않도록, 종이 위의 환상 대신 숫자의 냉정한 현실을 직시해야 할 때입니다.
✍️ 작성자 의견: 무상 재건축 신화의 몰락과 다가오는 정산의 시간
대치동 'DH 에델루이'가 던진 11.7억 원의 추가 분담금 충격은 단순한 일탈이나 강남 일부 단지만의 특수 사례가 아닙니다. 지난 20년간 대한민국 부동산 시장을 지배해 온 '무상 재건축'이라는 거대한 착시 현상이 한계에 다다랐음을 알려주는 냉정한 경고음입니다.
그동안 우리의 재건축은 신규 진입자의 지갑과 정부의 용적률 완화를 바탕으로 굴러온 일종의 '돌려막기 구조'였습니다. 윗세대가 누린 시세 차익은 늘어난 일반 분양자의 주머니에서 나왔고, 늘어난 공사비는 용적률을 더 쥐어짜며 메워왔습니다. 하지만 공사비 평당 1,000만 원 시대와 용적률 상한선(300~350%) 도달이라는 두 개의 벽에 부딪히며 이 다단계식 구조는 비로소 종말을 맞이하고 있습니다.
이 사태를 바라보며 우리가 직시해야 할 핵심 시사점은 다음 두 가지입니다.
- 갑을 관계의 잔혹한 역전
- 철거가 완료되고 살던 집이 사라진 순간, 조합원은 시공사와 금융권의 요구에 무력해집니다. 공사 중단과 지연 이자(연 15%), 근저당 설정이라는 강력한 카드 앞에 비전문가로 구성된 조합이 대응하기란 사실상 불가능합니다. '다 부순 뒤에는 건설사가 갑이 된다'는 현실을 냉정히 인지해야 합니다.
- 1기 신도시와 수도권 전체로 전이될 시한폭탄준공 30년을 넘긴 1기 신도시 300만 거주민 역시 같은 구조적 위기 앞에 서 있습니다. 여유 용적률이 부족한 상태에서 공사비 인상과 세금(재초환) 고지서가 덮치면, 대치동에서 벌어진 '빚더미 입주'와 '현금 청산'의 비극은 전국 각지에서 재현될 수밖에 없습니다.
결론적으로, 이제 아파트 재건축은 '황금알을 낳는 거위'가 아닌 '치밀한 셈법이 필요한 고위험 사업'으로 정의를 바꿔야 합니다.
내 집이 다음 담보가 되지 않으려면 환상에서 벗어나 ① 구조(기둥식 여부), ② 일반 분양 비율(조합원 대비 50% 이상 여부), ③ 재정비 후 용적률 여유라는 냉정한 숫자를 먼저 계산해 보아야 할 때입니다. 집은 도박의 수단이 아니라 삶의 안정적인 베이스캠프여야 하기 때문입니다.
'재개발-신속통합' 카테고리의 다른 글
| [현장 답사 보고서] 공사비 급증에 흔들리는 재건축 시장, 서초구 일대 아파트 임장기 (0) | 2026.09.04 |
|---|---|
| 사당18구역 신속통합 분석 (0) | 2026.08.24 |
| 📉 노원 재건축 7억 분담금 쇼크: 상계주공·상계임광 사례로 본 고령 집주인 실상 및 대응 전략 (0) | 2026.08.10 |
| 신길뉴타운 써밋 클라비온 개요 및 분양 (0) | 2026.07.25 |
| 둔촌동 파크포레온 현재 스토리 및 부동산 가격은 (0) | 2026.07.25 |